

מיאמי, ניצבת במרכזה של התאוששות חשובה בתעשיית השייט העולמית, כשחברת נורוויג’ן קרוז ליין הולדינגס (Norwegian Cruise Line Holdings) מדווחת על תוצאות חזקות מהצפוי ברבעון השלישי של שנת 2026 ומעלה את תחזית הרווח השנתית שלה.
הדוחות הכספיים לרבעון השלישי חושפים הכנסות של כ-2.9 מיליארד דולר ורווח נקי של 491 מיליון דולר (לעומת 419 מיליון דולר בתקופה המקבילה ב-2025). ה-EBITDA המתואם הגיע ל-937 מיליון דולר – כ-63 מיליון דולר מעל תחזיות ההנהלה, בעוד הרווח המתואם למניה עמד על 1.12 דולר. תנופת הצמיחה מונעת מביקוש גובר לקרוזים, כאשר כמעט מיליון נוסעים הפליגו במהלך הרבעון וההוצאות הגבוהות של האורחים בסיפון סייעו לקזז שחיקה בהכנסות מכרטיסי ההפלגה.
זינוק במספר הנוסעים והיקף התפוסה
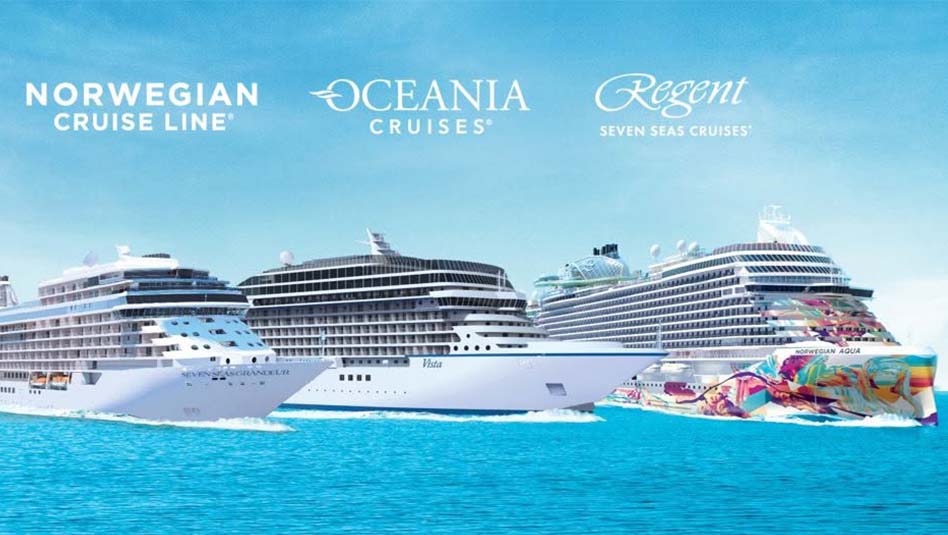
במהלך הרבעון השלישי רשמה החברה גידול בהיקף הנוסעים: כ-983,214 אורחים הפליגו במותגי הקבוצה (Norwegian Cruise Line ,Oceania Cruises ו-Regent Seven Seas Cruises), בהשוואה ל-803,268 נוסעים בתקופה המקבילה אשתקד.
שיעור התפוסה המדווח הגיע ל-106.5%. בענף השייט, שיעור התפוסה יכול לעבור את ה-100% מכיוון שהתקן מחושב לפי שני נוסעים לתא, בעוד שחלק מהחדרים מאכלסים אורחים נוספים. הנתונים משקפים ביקוש איתן לחופשות שייט ברחבי העולם, אך מדובר בכלל פעילות החברה ולא בלעדית בנמל מיאמי או ביעד ספציפי אחר.
הוצאות הסיפון מקזזות את הירידה במחירי הכרטיסים
מגמה בולטת בדוחות היא השינוי בהרכב ההכנסות של החברה:
-
הכנסות מהוצאות בסיפון: צמחו ב-12.7% והגיעו לכ-1 מיליארד דולר. הוצאות אלו כוללות מסעדות נושא, משקאות, סיורי חוף, בידור ושירותים נוספים.
-
הכנסות ממכירת כרטיסים: ירדו בכ-5.1%.
נורוויג’ן קרוז ליין הולדינגס נהנתה גם מעלייה בהזמנות של הרגע האחרון (close-in bookings). עם זאת, הנהלת החברה פועלת לעודד הזמנות מוקדמות יותר כדי לשפר את צפיות ההכנסות ולהפחית את התלויות בהזמנות מאוחרות.
לצד השיפור ברווחיות, החברה ממשיכה להתמודד עם לחצים על מחירי ההפלגות. התשואה הנקייה (Net Yield) במטבע קבוע ירדה ב-6.7% ברבעון השלישי, והרווח הגולמי ליום קיבולת ירד בכ-17.1%. ירידה בתשואה הנקייה מצביעה על הכנסה נמוכה יותר לכל יום קיבולת זמינה, גם כאשר סך הנוסעים עולה.
עבור שנת 2026 כולה, החברה מצפה לירידה של כ-4.4% בתשואה הנקייה, אך מעריכה כי בשנת 2027 תירשם חזרה לצמיחה חיובית של 1% עד 2%.
העלאת התחזית השנתית ושינויים בצי האוניות
בעקבות התוצאות, נורוויג’ן העלתה את התחזית לשנת 2026 כולה:
-
EBITDA מתואם שנתי: כ-2.55 מיליארד דולר.
-
רווח נקי מתואם: כ-789 מיליון דולר.
-
רווח מתואם למניה: כ-1.70 דולר.
במקביל, הקבוצה מבצעת שינויים מבניים בצי האוניות שלה: החברה השלימה את מכירת האונייה Oceania Sirena (שתוסיף להפליג תחת החברה עד אביב 2028) והגיעה להסכם למכירת Oceania Insignia בספטמבר 2027. מנגד, מסירת האונייה החדשה Seven Seas Prestige נדחתה לסוף דצמבר 2026, וביטול הפלגות בתעלת סואץ באונייה Seven Seas Voyager השפיע אף הוא על התחזית לרבעון הרביעי.
אטרקציה חדשה בבהאמה: פארק המים ב-Great Stirrup Cay
במסגרת חיזוק היעדים, חנכה נורוויג’ן בתחילת ספטמבר 2026 את פארק המים Great Tides Waterpark באי הפרטי שלה בבהאמה, Great Stirrup Cay. הפארק, המשתרע על פני כ-24 דונם (6 אקרים), מעשיר את היצע החוויות למשפחות ולנופשים במסלולי הקריביים והבהאמה.

תהליך ההבראה של נורוויג’ן מתרחש בצילן של התחייבויות כספיות כבדות. נכון ל-30 בספטמבר 2026, החוב הכולל של החברה עמד על כ-15.1 מיליארד דולר (חוב נקי של 14.8 מיליארד דולר), עם יחס מינוף נקי של 5.5.
כדי לחזק את הנזילות, הנפיקה החברה אג”ח בהיקף של 950 מיליון דולר לפדיון ב-2031 והרחיבה את קווי האשראי שלה. בנוסף, החברה זיהתה חיסכון שנתי מתוכנן של כ-100 מיליון דולר בעלויות.
הצטרפו לקבוצת הוואטסאפ “קרוז אין-חדשות חמות מהים” – מעל ל-240 חברים
חפשו אותנו גם בטלגרם